
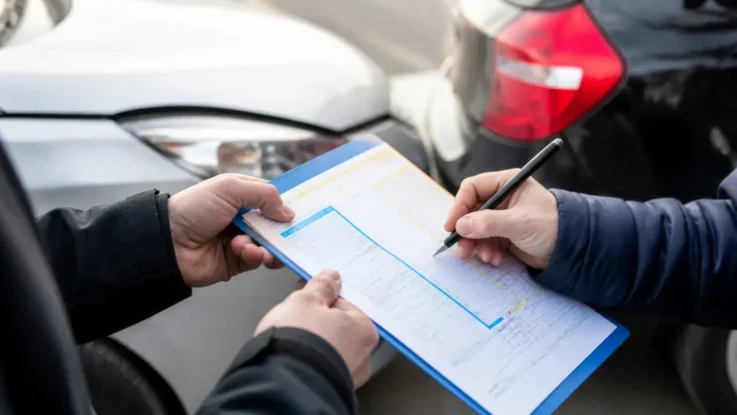
Un accrochage vient de se produire. Le cœur s’accélère, les regards se croisent et la question fuse immédiatement: comment remplir ce fameux document sans se tromper? Le constat amiable reste l’outil central pour établir les faits et accélérer le traitement du sinistre. Connaître ses cases et ses mentions rend la démarche plus claire, et elle protège tous les conducteurs impliqués.
Ce que le constat amiable change concrètement pour votre dossier
Le document fixe les circonstances exactes de l’événement. Il sert de base aux assureurs pour déterminer les responsabilités et calculer les indemnités. Il n’est pas obligatoire, mais il est fortement recommandé. Un remplissage soigné évite les contestations ultérieures et réduit les délais de prise en charge. Chaque conducteur conserve un exemplaire, ce qui garantit la traçabilité des informations échangées sur place.
Comment les assureurs exploitent le constat
Les assureurs confrontent les cases cochées et le croquis au barème de la convention IRSA, qui traduit ces éléments en partage des torts. Cette convention ne couvre que les dommages matériels. Les dommages corporels suivent un autre régime.
Les compagnies s’appuient sur ce support pour lancer l’expertise et les réparations. Si les mentions restent floues ou incomplètes, le dossier ralentit et peut générer des échanges supplémentaires. Pour une flotte d’entreprise, un constat bien rédigé facilite la gestion collective des sinistres. Les professionnels qui gèrent plusieurs véhicules peuvent aussi optimiser leur contrat d’assurance flotte automobile pour PME après un incident. Assurance flotte automobile pour PME: comment optimiser son contrat?
Papier ou e-constat: la même valeur juridique
La version papier classique coexiste désormais avec l’application officielle e-constat auto, gratuite, qui simplifie la saisie. Elle a la même valeur juridique que le papier. Elle ne convient pas aux accidents impliquant plus de deux véhicules ou des blessés: dans ces cas, seul le constat papier est autorisé.
Quelle que soit la forme choisie, les principes restent identiques: clarté, exhaustivité et signature conjointe. Un document correct protège aussi bien le conducteur responsable que la victime des dommages matériels ou corporels.
Les préparatifs indispensables avant de croiser le stylo
Gardez toujours un formulaire vierge dans la boîte à gants. Vérifiez régulièrement qu’il n’est pas abîmé par l’humidité ou le soleil. Téléchargez à l’avance l’application officielle e-constat auto et prenez-la en main avant d’en avoir besoin. À défaut de formulaire, une feuille libre portant les mêmes informations (identités, assurances, circonstances, croquis) suffit.
Constituer les preuves sur place
Notez immédiatement l’heure précise, le lieu exact et les conditions météo. Photographiez les véhicules sous plusieurs angles, les plaques d’immatriculation, les dégâts visibles et l’environnement (panneaux, feux, traces au sol). Ces clichés complètent le formulaire et apportent une preuve visuelle solide.
Un panneau masqué ou une chaussée détrempée pèsent dans la discussion sur les torts, alors photographiez-les aussi. Si des témoins sont présents, recueillez leurs coordonnées avant qu’ils ne quittent les lieux.
Échanger les informations et sécuriser les lieux
Échangez les informations d’assurance sans attendre. Demandez le nom de la compagnie, le numéro de contrat et les coordonnées du conducteur. Si l’autre conducteur refuse de les donner, notez au moins sa plaque d’immatriculation. Ces données figurent ensuite dans les cases prévues. Un conducteur malussé rencontre parfois des difficultés supplémentaires; connaître les solutions pour rester couvert aide à anticiper. Assurance auto malussé: les solutions pour rester couvert
- Vérifier la validité du permis et de la carte grise
- Repérer les éventuels blessés et appeler les secours si besoin
- Sécuriser la zone avec les triangles et le gilet
Comment remplir chaque case sans omettre l’essentiel
Commencez par la date, l’heure et le lieu précis de l’accident. Indiquez la rue, le numéro ou le point kilométrique. Cochez les cases correspondant aux circonstances: stationnement, changement de file, virage, marche arrière, dépassement. La rubrique des circonstances compte 17 cases par conducteur. Ne cochez que celles qui correspondent à votre manœuvre au moment du choc, puis indiquez le nombre de croix en bas de colonne.
Le croquis, au centre du recto, demande du soin. Dessinez les voies, les véhicules positionnés au moment du choc et les flèches de déplacement.
Observations et signature
Dans la partie observations, décrivez les faits de manière neutre. Évitez les jugements de valeur. Mentionnez par exemple la présence de verglas ou d’un véhicule qui n’a pas cédé le passage. Chaque conducteur complète sa colonne: identité, véhicule, assureur, dégâts constatés.
La signature des deux parties valide le document. Un constat non signé par les deux perd de sa force probante. Signé par un seul conducteur, il reste exploitable à condition de noter « refus de signer » dans les observations.
Dommages corporels, récapitulatif et désaccord
Pour les dommages corporels, cochez la case appropriée et précisez la nature des blessures. Même une douleur légère mérite d’être notée. Les assureurs traitent différemment les dossiers purement matériels et ceux qui impliquent des personnes. Un tableau récapitulatif des zones clés aide à ne rien oublier.
| Zone du constat | Information à renseigner | Conseil pratique |
| Circonstances | Cases à cocher et croquis | Restez objectif et précis |
| Observations | Description libre des faits | Évitez les accusations |
| Dégâts | Localisation et nature | Photographiez en complément |
| Signatures | Les deux conducteurs | Signez uniquement si d’accord |
Si un désaccord apparaît sur les responsabilités, ne forcez pas la signature. Notez simplement les points de divergence dans les observations. L’assureur tranchera ensuite avec l’aide éventuelle d’un expert.
Les erreurs fréquentes qui compliquent le dossier
Beaucoup de conducteurs oublient de renseigner le numéro de contrat d’assurance. D’autres bâclent le croquis ou omettent les témoins. Une case mal cochée peut inverser la perception des faits: « reculait », « changeait de file » ou « doublait » pèsent lourd dans le barème. Certains signent trop vite sans relire, ce qui ouvre la porte aux contestations. Prenez le temps de vérifier chaque ligne avant de séparer les exemplaires.
Les enjeux se chiffrent aussi sur le contrat: une responsabilité entière majore le coefficient bonus-malus de 25 %, contre 12,5 % en cas de responsabilité partagée.
Zones blanches et preuves manquantes
Laisser des zones blanches est une autre faute classique. Même si une information semble secondaire, remplissez-la. L’absence de photo ou de coordonnées de témoins affaiblit le dossier lorsque les versions divergent. En cas de doute sur l’interprétation des dégâts, faire appel à un professionnel est utile. Savoir quand et pourquoi faire appel à un expert d’assuré en cas de sinistre donne accès à une analyse indépendante des dommages.
Constat amiable et reconnaissance de culpabilité
Ne confondez jamais le constat amiable avec une reconnaissance de culpabilité. Le document décrit les faits; l’assureur détermine ensuite les parts de responsabilité selon le barème conventionnel.
Ce barème lie les assureurs entre eux, pas les assurés: la convention IRSA n’est pas opposable à l’assuré, qui peut contester la répartition retenue. Un conducteur qui admet trop rapidement sa faute risque de perdre des droits. Restez factuel et laissez les professionnels trancher.
Après la signature: les démarches immédiates à engager
Transmettez votre exemplaire à l’assureur dans les cinq jours ouvrés. Le délai tombe à deux jours ouvrés en cas de vol. La plupart des compagnies acceptent désormais l’envoi numérique via l’espace client ou l’application. Conservez une copie et les photos. Si le véhicule est immobilisé, organisez le dépannage et l’éventuel véhicule de remplacement selon les garanties souscrites.
Un retard n’entraîne pas automatiquement la perte de la garantie. Le contrat doit prévoir cette sanction, et l’assureur doit prouver que le retard lui a causé un préjudice.
Suivre l’expertise et le dossier
L’assureur mandate parfois un expert pour évaluer les réparations. Collaborer avec lui accélère le processus. Pour les sinistres complexes ou contestés, un expert d’assuré indépendant apporte un regard complémentaire. Trouver un professionnel fiable demande de vérifier ses références et son indépendance. Sinistre: comment trouver un expert d’assuré indépendant fiable?
Surveillez l’évolution du dossier dans votre espace personnel. Pour les dommages matériels, l’assureur dispose en principe de trois mois à compter de la déclaration pour proposer une indemnisation. Les délais varient selon la nature des dommages et la clarté du constat. Un document bien rempli raccourcit généralement le temps de traitement. En cas de résiliation non souhaitée après un sinistre, des solutions existent pour retrouver une couverture adaptée.
Gérer un désaccord entre les parties
Lorsque les versions divergent, l’assureur s’appuie sur le croquis, les photos et les témoignages. Un second avis d’expert peut clarifier la situation. Restez courtois sur les lieux; l’agacement n’apporte rien et peut aggraver le climat. Notez calmement les divergences et poursuivez les formalités.
Les particularités selon le type d’accident
Un choc en stationnement sans tiers identifié suit une procédure différente. Le constat unilatéral reste possible, mais les photos et le dépôt de plainte éventuel renforcent le dossier. Sans constat, une déclaration circonstanciée écrite sur papier libre et envoyée à l’assureur le remplace. Pour un accident avec blessés, les forces de l’ordre interviennent et dressent un procès-verbal qui complète le constat amiable.
Flotte, véhicule de collection et conducteurs professionnels
Les accidents de flotte ou de véhicules de collection obéissent aux mêmes règles de base, même si les contrats présentent des spécificités. Un véhicule de collection nécessite parfois une expertise plus fine des pièces d’époque. Dans tous les cas, le constat amiable est le point de départ. Les conducteurs professionnels gèrent souvent plusieurs sinistres par an, d’où l’intérêt d’une méthode rigoureuse.
Le constat électronique en 2026
La version électronique gagne du terrain. Elle géolocalise le lieu, ajoute les photos instantanément et envoie le document signé en quelques clics. Les assureurs français reconnaissent l’e-constat auto. Pour toute autre application, vérifiez ce point avant de l’utiliser. Conservez le constat sous les deux formes, papier et numérique, pour disposer d’une copie en cas de problème.
Les gestes à retenir
- Prendre des photos sous tous les angles avant de déplacer les véhicules
- Remplir le croquis avec soin et légender les éléments
- Échanger les coordonnées complètes sans omettre le numéro de police
- Signer uniquement après relecture attentive
Un constat complet, signé après relecture et transmis dans les cinq jours ouvrés, protège les droits de chacun et accélère l’indemnisation. Gardez le calme, suivez les étapes dans l’ordre et documentez tout.

Leave a Reply