
La complémentaire santé est une assurance qui vient compléter les remboursements de l’assurance maladie obligatoire. Bien souvent, les prestations de l’assurance maladie ne suffisent pas à couvrir toutes les dépenses de santé. Les dépenses liées à une maladie, un accident ou une maternité qui restent à votre charge peuvent être très onéreuses. D’où l’importance de souscrire une assurance complémentaire santé. Le point sur la complémentaire santé !
Qu’est-ce qu’une complémentaire santé ?
On appelle complémentaire santé une assurance qui rembourse en tout ou partie les dépenses de santé laissées à votre charge par la Sécurité sociale. Selon le contrat, elle prend aussi en charge des soins que l’assurance maladie obligatoire ne rembourse pas, comme les implants dentaires, certains vaccins, les médicaments non remboursables, l’opération de la myopie et l’ostéopathie.
Ce qu’elle paie après la Sécurité sociale
Pour une consultation à 30 euros chez un généraliste conventionné de secteur 1, l’assurance maladie rembourse 70 %, soit 21 euros, puis déduit 2 euros de participation forfaitaire. Il vous reste 11 euros à payer avant l’intervention de la complémentaire, dont 9 euros de ticket modérateur. Un contrat responsable rembourse ces 9 euros, les 2 euros restent pour vous.
Sur une consultation, l’écart reste faible. Il se creuse sur les dépenses lourdes ou répétées. Voici ce qui reste à payer pour un adulte sans exonération particulière, sans complémentaire puis avec un contrat responsable :
| Dépense | Sans mutuelle | Avec mutuelle |
|---|---|---|
| Consultation d’un généraliste à 30 € | 11 € | 2 € |
| Forfait hospitalier, 5 jours | 115 € | 0 € |
| Urgences, sans être hospitalisé | 23 € | 0 € |
| Aide auditive 100 % Santé, par oreille | 710 € | 0 € |
| Franchises et forfaits de 2 €, plafond par an | 140 € | 140 € |
Mutuelle, contrat d’entreprise ou C2S
« Mutuelle » est le mot courant, mais des sociétés d’assurance et des institutions de prévoyance vendent aussi des complémentaires santé. Un contrat responsable suit les mêmes règles, quel que soit l’organisme qui le vend.
Si vous êtes salarié du privé, votre employeur doit vous proposer un contrat collectif, qu’il finance au moins pour moitié, et l’adhésion est en principe obligatoire : renseignez-vous sur votre mutuelle d’entreprise avant de souscrire seul. Avec de faibles ressources, vous pouvez obtenir la complémentaire santé solidaire (C2S), gratuite jusqu’à 10 421 euros de ressources annuelles pour une personne seule en métropole.
Ce que tout contrat responsable doit rembourser
La quasi-totalité des contrats vendus sont responsables : selon la DREES, 98 % des personnes couvertes par un contrat privé en ont un. Ces contrats respectent un cahier des charges fixé par l’État, qui impose certaines prises en charge et en interdit d’autres.
Ticket modérateur et forfait journalier
Ces contrats remboursent le ticket modérateur et le forfait journalier facturé par les établissements hospitaliers de santé, sans limitation de durée. Le ticket modérateur n’est toutefois pas obligatoire pour les médicaments dont le service médical rendu est jugé modéré ou faible, ni pour les cures thermales. Vérifiez ces lignes du contrat si vous en consommez souvent.
Le forfait journalier est de 23 euros par jour depuis le 1er mars 2026 (17 euros en psychiatrie), contre 20 et 15 euros auparavant. Le contrat rembourse aussi en totalité le forfait de 23 euros dû après un passage aux urgences sans hospitalisation.
À partir du 1er janvier 2027, des décrets du 21 août 2026 permettent à la Sécurité sociale de moins rembourser les soins dentaires, les transports sanitaires, certains médicaments et dispositifs médicaux, à des taux encore à fixer. Le contrat responsable devra combler l’écart, sauf sur les médicaments les moins bien remboursés : notre article sur le transfert de charges vers les mutuelles détaille les postes visés.
Le 100 % Santé : lunettes, dentaire, audition
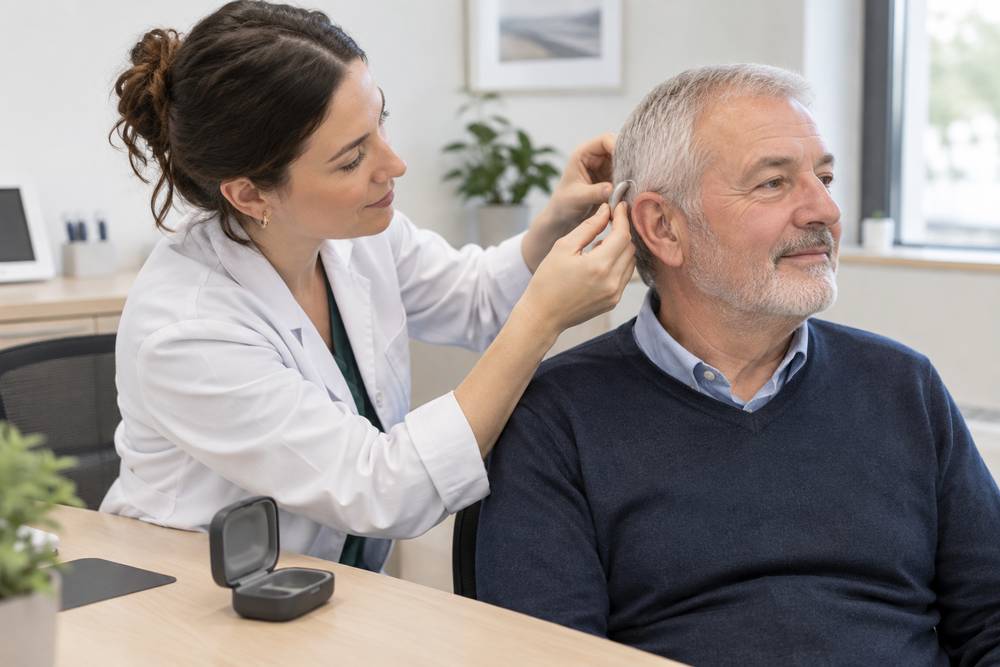
Le contrat responsable doit aussi rembourser, sans reste à charge, les équipements du panier 100 % Santé : une sélection de lunettes, de prothèses dentaires et d’aides auditives à prix plafonnés. Une aide auditive de ce panier coûte au plus 950 euros par oreille. L’assurance maladie en rembourse 240 euros, la complémentaire paie le reste. Elle doit aussi accepter le tiers payant sur ces équipements, ce qui vous évite d’avancer les frais si le professionnel le pratique.
La liste des équipements remboursés sans reste à charge s’allonge. Depuis le 1er décembre 2025, elle comprend certains fauteuils roulants, et depuis le 1er janvier 2026, certaines prothèses capillaires de classe II, prescrites notamment après un cancer. Si votre tableau de garanties n’en parle pas encore, posez la question à votre assureur.
Optique hors 100 % Santé : planchers et plafonds
Certains contrats couvrent les équipements d’optique au-delà du ticket modérateur, c’est-à-dire les verres et la monture. Les montants incluent la part de la Sécurité sociale. Pour des lunettes à verres simples, le remboursement se situe entre 50 et 420 euros. Pour des verres très complexes, il va de 200 à 800 euros. La monture est plafonnée à 100 euros.
Ces plafonds concernent les équipements à tarif libre (classe B), renouvelables tous les deux ans chez l’adulte et chaque année avant 16 ans. Le panier 100 % Santé (classe A) fonctionne autrement : monture à 30 euros maximum, verres à prix encadrés, aucun reste à charge. Même logique pour l’audition : hors panier, une aide auditive est remboursée au plus 1 700 euros par oreille, Sécurité sociale comprise, une fois tous les quatre ans.
Dépassements d’honoraires et OPTAM
Si le contrat rembourse les dépassements d’honoraires, la prise en charge des médecins n’ayant pas adhéré à un dispositif de pratique tarifaire maîtrisée (OPTAM ou OPTAM-CO) est plafonnée.
Concrètement, le dépassement d’un médecin non adhérent est remboursé au maximum à hauteur de 100 % de la base de remboursement. Le contrat doit aussi mieux rembourser les médecins adhérents, avec un écart d’au moins 20 points. Une garantie affichée à 300 %, Sécurité sociale comprise, retombe donc à 200 % au plus face à un praticien hors OPTAM. Avant un rendez-vous coûteux, demandez au secrétariat si le médecin est adhérent.
Ce qu’un contrat peut rembourser en plus
Au-delà de ce socle, chaque contrat fixe ses garanties, et deux formules au même prix peuvent rembourser des sommes très différentes.
Les garanties laissées au choix de l’assureur
Les contrats peuvent prévoir d’autres remboursements : le forfait journalier facturé par les établissements médico-sociaux, le supplément en chambre particulière, les lentilles, la chirurgie réfractive, les prothèses dentaires et l’orthopédie dento-faciale au-delà du ticket modérateur, les implants, les frais d’orthopédie et de prothèses au-delà du ticket modérateur, les actes de prévention, la médecine douce et les cures thermales. Les assurés ont également accès à des réseaux de professionnels de santé.
Pourcentage ou forfait : lire le tableau de garanties
Un pourcentage s’entend presque toujours Sécurité sociale comprise. Une garantie à 100 % de la base de remboursement ne paie donc que le ticket modérateur, sans un euro de dépassement. À 200 %, elle couvre en plus un dépassement égal à la base.
Un forfait en euros s’ajoute, lui, au remboursement de la Sécurité sociale. Les postes hors panier, comme les implants ou les lentilles, fonctionnent souvent par forfait annuel : comparez le plafond, pas seulement la liste des garanties.
Les services d’assistance et d’accompagnement
Les assureurs proposent aussi des services d’information et d’accompagnement. Les assurés ont accès à des informations pratiques, tarifaires et qualitatives, à des plateformes de conseils santé et d’assistance téléphonique, à des services personnalisés (soutien psychologique, coaching, analyse de devis) et à des dépliants d’information.
Certains assureurs ajoutent des services d’assistance : aide-ménagère, garde-malade, garde d’enfants, soutien scolaire, garde d’animaux et rapatriement. L’analyse de devis sert surtout en optique et en dentaire : envoyez le devis avant de signer.
Ce qu’aucun contrat responsable ne rembourse
Les contrats d’assurance santé complémentaire responsables interdisent le remboursement de certaines sommes. Elles restent à votre charge, quel que soit le niveau de garantie choisi.
Participation forfaitaire et franchises médicales
Les contrats responsables ne remboursent ni la participation forfaitaire ni les franchises médicales.
La participation forfaitaire est de 2 euros par consultation ou acte de biologie. La franchise médicale est de 1 euro par boîte de médicaments ou acte paramédical, et de 4 euros par transport sanitaire. Depuis le 1er octobre 2026, chaque dispositif est plafonné à 70 euros par an, contre 50 euros auparavant, soit jusqu’à 140 euros par an pour l’ensemble. Les mineurs, les femmes enceintes à partir du sixième mois et les bénéficiaires de la C2S en sont exonérés.
Consultations hors parcours de soins
Les contrats responsables ne remboursent pas non plus la majoration de la participation de l’assuré quand aucun médecin traitant n’est désigné, ou quand vous consultez un autre médecin sans être orienté par votre médecin traitant.
Ils excluent aussi le dépassement autorisé qu’un spécialiste peut facturer quand vous le consultez directement, hors parcours de soins.
Comment bien choisir votre complémentaire santé ?
Avant de choisir un contrat d’assurance santé, vérifiez plusieurs points : le prix, votre consommation médicale (les professionnels de santé et les établissements auxquels vous vous adressez), le niveau de remboursement, le tiers payant, les tarifs encadrés et la souplesse du contrat.
Deux pièges reviennent souvent. Un taux affiché en pourcentage de la base de remboursement est écrêté face à un médecin hors OPTAM. Un gros forfait optique n’apporte rien si vous choisissez le panier 100 % Santé, déjà sans reste à charge.
Un contrat responsable et solidaire ne peut pas vous soumettre à un questionnaire de santé ni fixer votre cotisation d’après votre état de santé. Chaque année, l’assureur doit aussi vous communiquer la part des cotisations reversée en remboursements et le montant de ses frais de gestion : comparez ces chiffres d’un contrat à l’autre.
Changer de contrat reste simple : un contrat individuel se résilie à tout moment après un an, sans frais, avec un effet un mois après votre demande. Avant de signer le nouveau, vérifiez ses délais de carence, pour ne pas vous retrouver sans couverture sur l’optique ou le dentaire.
Pour trouver les meilleures offres, faites des demandes de devis auprès de différents assureurs et comparez-les ! Si votre budget est serré, appliquez aussi nos pistes pour réduire le coût de votre mutuelle.


Leave a Reply