
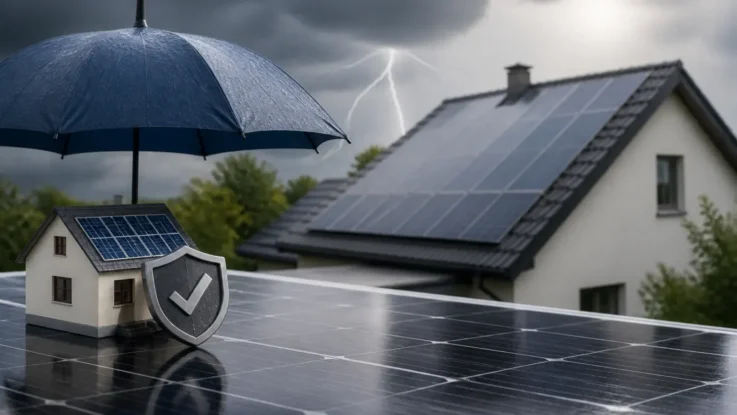
Installer des panneaux solaires change la fonction du toit : il produit désormais de l’électricité, mais cette évolution modifie aussi le profil de risque de l’habitation. Fin juin 2026, le parc résidentiel français dépasse 1,3 million d’installations raccordées, selon les données Enedis. Pour chaque propriétaire, la question de la couverture d’assurance se pose dès la pose. Une police multirisque habitation classique ne protège pas automatiquement ces équipements.
La déclaration et les options adaptées déterminent si un sinistre trouve une indemnisation ou laisse une facture entière à charge.
La valeur d’une installation résidentielle standard atteint plusieurs milliers d’euros. Une installation de 3 kWc coûte entre 6 000 et 10 500 euros, et une installation de 6 kWc entre 10 000 et 16 000 euros TTC. Un grêlon, une tempête ou un court-circuit peut tout compromettre. Comprendre précisément ce que la police prend en charge, et ce qu’elle laisse de côté, évite les mauvaises surprises au moment critique.
L’obligation de déclarer l’installation photovoltaïque
Toute pose de panneaux solaires constitue une circonstance nouvelle qui aggrave le risque. L’article L113-2 du Code des assurances impose de signaler ce changement à l’assureur dans un délai de quinze jours après la mise en service. Cette démarche s’effectue par lettre recommandée ou envoi électronique recommandé.
Le délai de quinze jours et ses conséquences
Sans déclaration, l’assureur peut refuser l’indemnisation en cas de sinistre. Les panneaux restent hors du champ des garanties, même si l’habitation elle-même bénéficie d’une couverture complète. Les grands acteurs du marché confirment qu’une installation conforme, posée par un professionnel RGE, s’intègre souvent sans surprime excessive, à condition d’avoir été mentionnée.
Certains assureurs s’écartent de cette règle générale pour les petites installations. MAIF, par exemple, couvre les panneaux posés sur le toit sans déclaration préalable ni majoration de cotisation, quelle que soit la surface. Vérifier les conditions générales de son propre contrat reste le seul moyen de savoir si cette exception s’applique.
Cette déclaration protège aussi contre le risque de sous-assurance habitation, qui réduit parfois l’indemnisation globale lorsque la valeur du bien a augmenté sans mise à jour du capital assuré.
Conformité électrique et attestation Consuel
La norme NF C 15-100 est entrée dans sa nouvelle version le 1er septembre 2025, un an après sa publication. Elle modifie notamment le raccordement des installations photovoltaïques en autoconsommation et exige un disjoncteur différentiel 30 mA dédié ainsi qu’un coffret AC. L’absence de conformité Consuel ouvre la porte à un refus de garantie.
Conserver l’attestation de garantie décennale de l’installateur et le procès-verbal de réception est indispensable pour prouver le sérieux de la pose.
Les garanties habituellement incluses après déclaration
Une fois l’installation déclarée, les panneaux fixés en toiture relèvent généralement des garanties dommages aux biens de la multirisque habitation. Ils bénéficient de la protection contre l’incendie, l’explosion et la foudre.
Dommages matériels, responsabilité civile et catastrophes naturelles
Les événements climatiques comme la tempête, la grêle et le poids de la neige entrent aussi dans le périmètre, sous réserve des franchises prévues au contrat. La responsabilité civile couvre les dommages causés à des tiers : un panneau qui se détache et endommage le véhicule du voisin déclenche cette garantie, à condition que l’assureur ait connaissance de l’équipement. Les catastrophes naturelles suivent le régime classique, avec déclaration dans les délais après publication de l’arrêté.
Bris de glace, onduleur et perte de production
Certains contrats étendent la garantie bris de glace aux modules photovoltaïques. L’onduleur et le câblage trouvent une place dans la couverture lorsque l’option énergies renouvelables a été souscrite. La perte de production d’électricité pendant les réparations apparaît parfois en option, utile pour ceux qui revendent le surplus.
Voici un aperçu des prises en charge courantes :
| Risque | Couverture typique | Condition |
| Grêle et tempête | Oui, dommages matériels | Déclaration préalable |
| Incendie d’origine électrique | Oui | Conformité électrique |
| Vol ou vandalisme | Variable | Souvent option ou accès difficile |
| Responsabilité civile | Oui | Mention de l’installation |
| Perte de production | Optionnelle | Avenant spécifique |
Le coût de l’extension reste modéré en 2026 : il oscille le plus souvent entre 40 et 70 euros par an pour une installation résidentielle standard en complément d’un contrat existant, et peut grimper jusqu’à 150 euros pour une police dédiée aux installations plus puissantes.
Les exclusions fréquentes qui laissent sans protection
Plusieurs situations échappent systématiquement à la police d’habitation. L’usure normale et le vieillissement des cellules photovoltaïques restent à la charge du propriétaire. La baisse progressive de rendement sur vingt-cinq ans ne donne droit à aucune indemnisation. Les défauts de fabrication relèvent de la garantie produit du fabricant, généralement de dix à vingt-cinq ans, et non de l’assureur habitation.
Malfaçons et responsabilité de l’installateur
Les malfaçons de pose activent la garantie décennale de l’installateur pendant dix ans. Une étanchéité défaillante qui provoque des infiltrations, ou une fixation insuffisante face au vent, engagent cette responsabilité professionnelle. L’assureur habitation refuse alors d’intervenir sur ces désordres.
Installations amovibles, au sol ou non conformes
Les installations amovibles, plug and play ou posées sans ancrage fixe sortent du champ de la multirisque. Elles sont considérées comme des biens mobiliers et exigent souvent un contrat distinct. Les panneaux au sol subissent un traitement plus strict en raison du risque de vol accru : certains contrats les excluent ou appliquent une franchise plus élevée.
Une installation non conforme aux normes électriques actuelles, ou réalisée hors circuit professionnel, ouvre la voie à un refus total. Depuis le 1er juin 2026, la loi anti-fraude sur le démarchage impose un numéro de certification ADEME vérifiable sur chaque devis : un contrat signé sans certification valide est nul de plein droit, ce qui permet d’exiger le remboursement intégral sans procédure judiciaire préalable. Vérifier ces points avant tout sinistre évite un contentieux long et coûteux.
- Usure et vieillissement naturel exclus
- Défauts de fabrication hors police habitation
- Malfaçons relevant de la décennale installateur
- Équipements non ancrés ou non déclarés
Les extensions et options pour une protection complète
L’option énergies renouvelables, ou avenant photovoltaïque, complète le contrat de base. Elle renforce la prise en charge des dommages matériels sur les modules, l’onduleur et les batteries de stockage. Certains assureurs y ajoutent la perte de revenus liée à l’arrêt de production pendant les travaux de réparation.
Vol, vandalisme et dommages électriques
La garantie vol et vandalisme mérite une attention particulière pour les installations accessibles. Elle couvre la dépose forcée des panneaux ou le vol de câbles en cuivre. Les dommages électriques spécifiques, comme les surtensions sur l’onduleur, trouvent parfois une place dans ces extensions.
Valeur à neuf et responsabilité civile producteur
Comparer les plafonds d’indemnisation et le mode de calcul, valeur à neuf ou vétusté, a un impact réel sur le montant final perçu. Une clause valeur à neuf permet de remplacer l’équipement au prix actuel sans décote excessive. La franchise, souvent alignée sur celle de l’habitation (300 à 500 euros), reste à la charge de l’assuré.
Pour les propriétaires qui produisent et injectent sur le réseau, une responsabilité civile producteur s’impose parfois au moment du raccordement. Elle complète la RC classique et couvre les éventuels préjudices liés à l’injection d’électricité.
La gestion d’un sinistre sur installation solaire
Un événement climatique endommage les modules : la déclaration doit intervenir dans les cinq jours ouvrés pour les sinistres tempête ou grêle. Le vol exige un dépôt de plainte immédiat et une déclaration sous deux jours. Conserver les éléments endommagés jusqu’au passage de l’expert reste obligatoire.
Constituer le dossier et faire appel à un expert
Rassembler les photos avant et après, les factures d’achat, le certificat de conformité et le rapport de monitoring de production facilite l’instruction du dossier. L’assureur mandate un expert. En cas de désaccord sur le montant, faire appel à un expert d’assuré permet de défendre ses intérêts de façon contradictoire.
Calcul de l’indemnisation : un exemple chiffré
L’indemnisation tient compte de la franchise et éventuellement de la vétusté. Un exemple concret illustre le mécanisme : une installation de 6 000 euros subit 10 % de vétusté, soit 600 euros de décote. Après franchise de 300 euros, l’indemnité nette s’établit à 5 100 euros. Certains contrats offrent une option reconstruction à neuf qui limite cette décote.
Les dommages collatéraux sur la toiture, comme une infiltration après arrachement, entrent souvent dans la même garantie. Documenter l’ensemble du sinistre dès les premières heures accélère le règlement.
Les différences selon le type et l’emplacement des panneaux
Les panneaux thermiques, destinés au chauffage de l’eau, bénéficient souvent d’une couverture automatique sans déclaration spécifique. Les photovoltaïques exigent au contraire une mention explicite. Cette distinction figure dans la plupart des contrats en 2026.
Intégration au bâti, surimposition et pose au sol
L’intégration au bâti, où les modules remplacent les tuiles, facilite l’assimilation aux éléments de toiture. La surimposition, solution la plus répandue, nécessite la déclaration pour activer les garanties. Les installations au sol demandent une attention accrue : structure fixe permanente, protection contre le vandalisme et, parfois, un contrat dédié plus onéreux.
Batteries de stockage et équipements annexes
Les batteries de stockage lithium et les bornes associées posent des questions similaires. Elles s’assurent via l’option énergies renouvelables ou un avenant spécifique. Leur valeur élevée justifie une vérification attentive des plafonds. Pour les dépendances et équipements extérieurs, le même principe de déclaration s’applique, comme le rappelle le guide sur l’assurance jardin, piscine et dépendances.
En cas de sinistre complexe, identifier un expert d’assuré indépendant fiable renforce la position face à l’assureur et accélère une indemnisation juste.
Les points de vigilance pour sécuriser durablement l’investissement
Relire les conditions générales après chaque avenant confirme l’inclusion effective des panneaux. Vérifier les franchises, les plafonds et les exclusions propres aux énergies renouvelables évite les zones grises. Conserver tous les documents de pose et de conformité pendant toute la durée de vie de l’installation est une règle de base.
Le surcoût annuel reste faible au regard de la valeur protégée : une extension de 50 euros par an sur vingt ans représente une fraction du prix d’achat des modules. Négliger cette protection expose à une perte totale en cas de grêle sévère, un phénomène de plus en plus fréquent.
Anticiper les évolutions réglementaires et climatiques passe par un dialogue régulier avec l’assureur, en particulier après un changement de norme ou l’ajout d’un équipement. Une installation déclarée, conforme et couverte par les bonnes options réduit concrètement le risque de rester sans indemnisation le jour d’un sinistre.

Leave a Reply