
Choisir une assurance professionnelle sans l’aide d’un intermédiaire qualifié revient souvent à signer un contrat mal calibré, avec des garanties insuffisantes ou des exclusions qui ne se révèlent qu’au moment du sinistre. Le marché de l’assurance pro est fragmenté, les polices sont techniques, et les écarts de tarif entre assureurs peuvent dépasser 40 % pour un risque identique.
Quand la souscription directe auprès d’un assureur suffit
La souscription en direct auprès d’un assureur traditionnel convient aux profils simples : un auto-entrepreneur sans salarié, une activité à risque faible, un secteur très standardisé comme la vente au détail non alimentaire. Dans ce cas, les contrats packagés proposés par les grandes compagnies d’assurances couvrent l’essentiel sans nécessiter de personnalisation poussée. Le tarif est souvent lisible, la souscription rapide, et les garanties de base suffisantes pour répondre aux obligations légales.
La limite de cette approche apparaît dès que l’activité se complexifie. Un artisan qui sous-traite une partie de ses chantiers, un consultant qui travaille à l’international, un gérant qui emploie des salariés exposés à des risques spécifiques : dans ces situations, les contrats standards comportent des lacunes que seul un professionnel du courtage peut identifier avant la souscription. Les assureurs en direct n’ont aucune obligation de signaler ce que leur contrat ne couvre pas.
Le cas typique d’une TPE qui sous-estime ses risques
Une TPE du bâtiment ou du conseil peut passer des années avec un contrat responsabilité civile professionnelle dont le plafond de garantie est trop bas pour couvrir un sinistre réel. Les professionnels du secteur observent régulièrement des situations où le montant assuré couvre à peine le coût d’un litige client de taille moyenne, sans même parler de la protection du patrimoine personnel du dirigeant. Ce n’est pas de la mauvaise foi de la part de l’assureur : c’est simplement que le contrat vendu en direct n’a pas été dimensionné sur la réalité du risque.
C’est précisément dans ce type de situation que l’intervention d’un courtier change la donne. Un courtier indépendant analyse l’activité réelle, identifie les risques sous-jacents, et met en concurrence plusieurs assureurs pour obtenir des garanties cohérentes avec le niveau d’exposition. Vinko, le courtier spécialiste des assurances pro illustre ce positionnement : un intermédiaire dédié aux professionnels, sans exclusivité avec un seul assureur, capable de comparer les offres du marché pour chaque profil d’entreprise.
Le courtier généraliste, un partenaire polyvalent mais parfois limité
Les courtiers généralistes traitent à la fois les particuliers et les professionnels. Ils disposent d’un accès à de nombreuses compagnies d’assurances et mutuelles, ce qui leur permet de proposer une offre étendue : assurance multirisque professionnelle, prévoyance, mutuelle collective, épargne retraite. Pour une PME qui souhaite centraliser la gestion de ses contrats auprès d’un seul interlocuteur, ce type de courtier représente une solution cohérente.
La réserve tient à la profondeur d’expertise sectorielle. Un courtier généraliste qui gère aussi bien des contrats habitation que des polices de responsabilité décennale n’a pas toujours le niveau de spécialisation nécessaire pour négocier des conditions optimales sur des risques techniques. Les professionnels de l’assurance recommandent de vérifier si le courtier dispose d’une équipe dédiée aux clients professionnels, ou s’il traite les dossiers entreprises comme une extension de son activité particuliers. La différence est significative au moment de la négociation tarifaire et de la rédaction des clauses spécifiques.
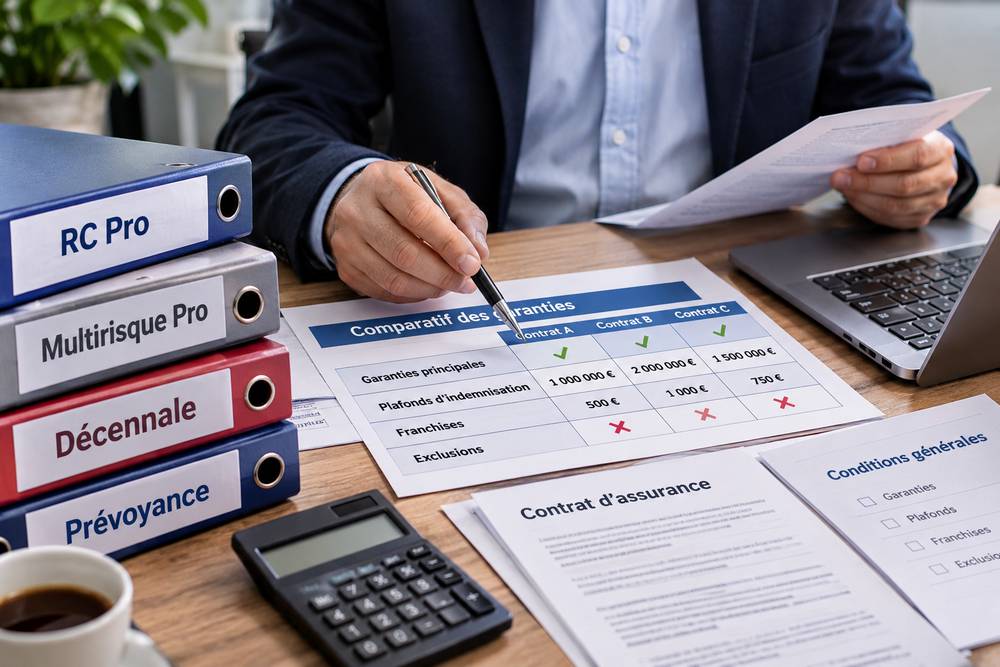
Le courtier spécialisé en assurances pro, l’option la plus adaptée aux risques complexes
Les courtiers spécialisés en assurance professionnelle concentrent leur activité sur un périmètre précis : entreprises, indépendants, secteurs réglementés. Ils travaillent avec un réseau de partenaires assureurs et de courtiers-grossistes qui leur donnent accès à des conditions que les particuliers ou les TPE ne peuvent pas obtenir en direct. La négociation s’appuie sur le volume d’affaires apporté, sur la connaissance fine des grilles tarifaires, et sur la capacité à argumenter techniquement face aux souscripteurs des compagnies.
Ce positionnement se traduit concrètement par des garanties plus larges pour un tarif comparable, ou des tarifs inférieurs pour un niveau de protection équivalent. Un dirigeant qui cherche à couvrir à la fois sa responsabilité civile professionnelle, la protection de ses locaux, la prévoyance de ses salariés et sa propre retraite complémentaire trouvera dans un courtier spécialisé un interlocuteur capable de traiter l’ensemble de ces besoins avec une vision globale du risque. La souscription est plus longue qu’en direct, mais le contrat final est nettement mieux calibré.
Pour les entreprises qui souhaitent comparer les options disponibles avant de s’engager, la consultation d’une assurance professionnelle en ligne permet d’obtenir une première estimation des garanties et des tarifs selon le secteur d’activité et la taille de la structure.
Les courtiers-grossistes et institutions de prévoyance, un circuit méconnu
Les courtiers-grossistes occupent un rôle intermédiaire dans la chaîne de distribution de l’assurance : ils ne vendent pas directement aux entreprises, mais fournissent aux courtiers de proximité des produits négociés en volume auprès des compagnies d’assurances mutuelles et des institutions de prévoyance. Ce circuit est peu visible pour le chef d’entreprise, mais il explique en partie pourquoi certains courtiers indépendants peuvent proposer des tarifs inférieurs à ceux affichés en direct.
Les institutions de prévoyance, de leur côté, sont des organismes paritaires gérés conjointement par les organisations patronales et syndicales. Elles interviennent principalement sur la prévoyance collective, la mutuelle d’entreprise et l’épargne retraite des salariés. Certaines conventions collectives imposent de recourir à une institution de prévoyance désignée pour certaines garanties. Un courtier qui connaît bien ce circuit peut orienter l’entreprise vers la solution la plus avantageuse selon sa convention collective et la composition de ses effectifs, en tenant compte des obligations légales et des marges de négociation disponibles.
Quel profil d’entreprise pour quelle approche ?
Le choix entre souscription directe, courtier généraliste, courtier spécialisé et circuit grossiste dépend de plusieurs paramètres : la taille de l’entreprise, la complexité de l’activité, le nombre de salariés, et la nature des risques à couvrir. Une micro-entreprise de services sans salarié peut se contenter d’un contrat standard souscrit en direct. Une PME de 20 personnes dans le secteur du BTP ou de l’informatique a intérêt à passer par un professionnel du courtage capable de structurer une protection globale.
Le conseil apporté par un courtier indépendant n’a pas de coût direct pour l’entreprise : la rémunération du courtier est assurée par les commissions versées par les assureurs sur les contrats souscrits. Cette absence de facturation directe ne signifie pas que tous les courtiers ont les mêmes intérêts : un courtier lié par des accords d’exclusivité avec certaines compagnies ne peut pas offrir une comparaison vraiment neutre. La transparence sur les partenaires et les conditions de rémunération est un critère de sélection à ne pas négliger.
Un contrat d’assurance professionnelle mal dimensionné se découvre au pire moment, celui du sinistre. La différence entre un plafond de garantie adapté et un plafond insuffisant peut représenter plusieurs années de chiffre d’affaires pour une PME. C’est cette réalité que les courtiers spécialisés ont en tête à chaque dossier qu’ils instruisent.

Leave a Reply