
Entre une assurance auto au tiers et une formule tous risques, l’écart de prime tourne autour de 270 € par an en moyenne. Ce surcoût ne sert que dans quelques situations précises. Le choix tient donc à un calcul : ce que vous payez en plus chaque année, face à ce que l’assureur vous verserait vraiment le jour du sinistre.
Dans quels cas la formule change-t-elle vraiment quelque chose ?
Quelle que soit la formule, la responsabilité civile paie les dommages que vous causez aux autres. La différence porte sur les dégâts de votre propre voiture, et elle dépend de qui est responsable.
Accident causé par un autre conducteur identifié
Si l’autre automobiliste est responsable et identifié, son assureur paie la réparation de votre véhicule, même si vous êtes assuré au tiers. Votre bonus ne bouge pas. Avec des torts partagés à parts égales, son assureur ne paie que la moitié : au tiers, l’autre moitié reste pour vous. Un constat amiable bien rempli fixe les responsabilités et accélère le règlement. S’il roulait sans assurance, le Fonds de garantie (FGAO) indemnise vos dommages corporels et matériels.
Accident responsable, délit de fuite, animal sauvage
Le tiers ne verse rien pour votre voiture si vous êtes responsable, si l’autre conducteur a pris la fuite ou si vous avez percuté un sanglier. Le FGAO n’y change pas grand-chose. Face à un auteur inconnu, il ne rembourse le matériel qu’en cas de blessé grave (plus de sept jours d’hospitalisation suivis d’un mois d’incapacité, déficit permanent d’au moins 10 % ou décès). Seule la garantie dommages tous accidents, cœur du tous risques, couvre ces situations.
Ce que chaque formule paie, situation par situation
Les noms varient d’un assureur à l’autre, « tiers plus », « intermédiaire » ou « confort », mais l’ossature reste la même. Le tiers étendu ajoute à la responsabilité civile le vol, l’incendie et le bris de glace. Le tous risques y ajoute les dégâts de votre voiture quand personne d’autre ne paie.
| Situation | Au tiers | Tiers étendu | Tous risques |
|---|---|---|---|
| Dégâts causés aux autres | Oui | Oui | Oui |
| Accident causé par un tiers identifié | Oui, par son assureur | Oui, par son assureur | Oui |
| Accident dont vous êtes responsable | Non | Non | Oui, franchise déduite |
| Délit de fuite, collision avec un animal sauvage | Non | Non | Oui |
| Vol et incendie | Non | Oui | Oui |
| Bris de glace | Non | Oui, le plus souvent | Oui |
| Catastrophe naturelle reconnue | Non | Oui, franchise de 380 € | Oui, franchise de 380 € |
| Vos blessures de conducteur | En option | En option | Souvent incluses |
Un véhicule assuré seulement en responsabilité civile n’a pas droit à la garantie catastrophes naturelles, même après un arrêté. Entre les deux formules, la garantie dommages collision couvre un accident responsable avec un tiers identifié, mais ni la fuite ni le sanglier.
Votre véhicule : le calcul qui tranche
La valeur de la voiture compte moins que la somme que l’assureur vous verserait au pire, rapportée à ce que la couverture coûte en plus chaque année.
Ce que l’assureur vous verserait vraiment
Après un sinistre, l’expert fixe la valeur de remplacement à dire d’expert (Vrade), c’est-à-dire le prix d’un véhicule équivalent d’occasion. L’assureur paie les réparations dans la limite de cette valeur, puis retire la franchise. Une citadine de dix ans estimée 3 500 €, avec 400 € de franchise, rapporte donc au plus 3 100 € en cas de perte totale.
Cette estimation se discute : annonces comparables à l’appui, un expert d’assuré peut défendre votre dossier face à celui de la compagnie.
Le seuil de bascule, chiffré
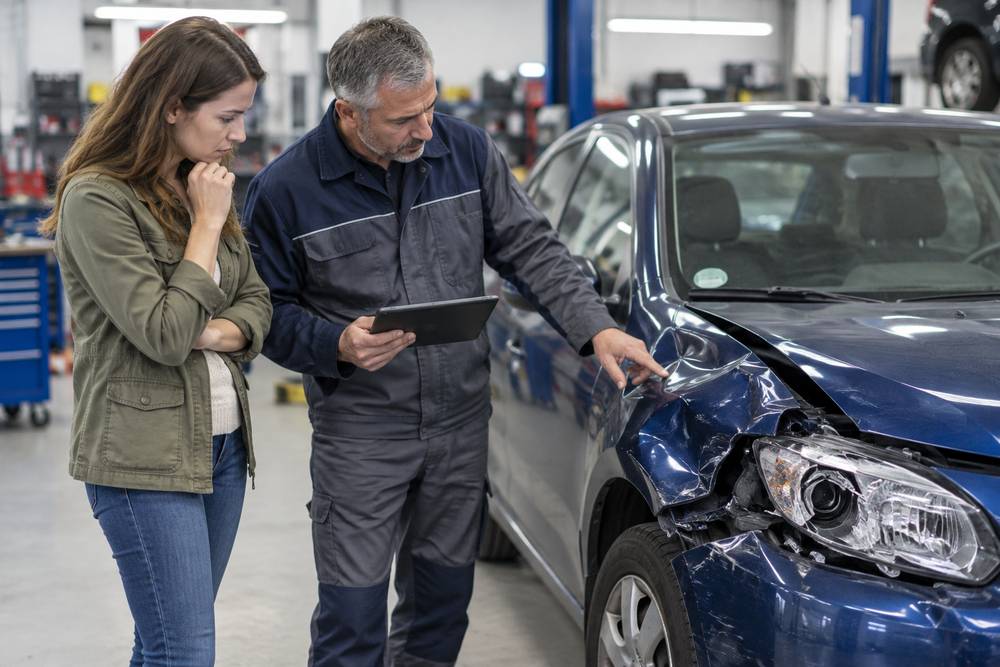
Selon LeLynx, un tous risques coûtait en moyenne 812 € par an au 1er juillet 2026, contre 629 € pour un tiers étendu, soit environ 180 € d’écart. Le vol et l’incendie étant déjà couverts, ces 180 € n’achètent qu’une chose : vos accidents responsables et ceux sans tiers identifié.
Rapportés aux 3 100 € de la citadine, ils pèsent près de 6 % par an : en dix-sept ans, vous auriez payé une voiture entière. Pour un véhicule estimé 15 000 €, le même écart représente à peine plus de 1 %. Le ratio se dégrade à chaque échéance, car la Vrade baisse d’une année sur l’autre, la prime beaucoup moins. Au-delà de 5 à 10 % de l’indemnité nette, le tous risques mérite d’être remis en cause. Faites le calcul avec vos propres devis : la moyenne nationale n’est qu’un point de départ.
Les véhicules pour lesquels vous n’avez pas vraiment le choix
Pour certaines voitures, le contrat de financement ou l’équipement de bord déplace le calcul.
LOA et LLD : la formule imposée par le financeur
La loi n’exige que la responsabilité civile, même pour une voiture louée. Mais le financeur d’une location avec option d’achat ou d’une location longue durée impose le plus souvent une tous risques avec vol et incendie. Il peut y ajouter une garantie perte financière, qui couvre l’écart entre l’indemnité de l’assureur et ce que vous devez encore au loueur. Tant que ces garanties conditionnent le contrat, elles ne se résilient pas.
Voiture électrique ou bardée d’aides à la conduite
Sur un modèle récent, le pare-brise porte souvent les caméras du freinage automatique. Son remplacement exige un recalibrage : LeLynx cite un exemple à 1 200 € l’intervention complète. La garantie bris de glace pèse alors plus lourd, à condition que le contrat couvre ce recalibrage, ce qui n’est pas systématique. Sur une électrique, la batterie représente une large part de la valeur : lisez comment le contrat l’indemnise après un choc.
Votre profil : ce qui pèse plus lourd que la formule
Le profil du conducteur fait varier la prime bien plus que l’écart entre deux formules. Trois éléments changent la réponse.
Jeune conducteur : une surprime qui s’efface vite
Pendant les trois premières années de permis, l’assureur peut appliquer une surprime plafonnée à 100 % la première année, ou à 50 % après la conduite accompagnée. Elle est divisée par deux après chaque année sans sinistre responsable, et changer d’assureur ne l’efface pas. Chez LeLynx, un jeune conducteur paie en moyenne 84 € par mois en tiers étendu et 133 € en tous risques. L’écart atteint environ 590 € par an, souvent pour une première voiture de faible valeur. Le tiers étendu, complété par la garantie du conducteur, est le compromis le plus fréquent au début.
Bonus-malus : la formule ne protège pas votre coefficient
Un accident responsable majore le coefficient de 25 %, au tiers comme en tous risques : c’est la responsabilité qui déclenche le malus, pas la garantie utilisée. Un vol, un incendie ou un bris de glace ne le touchent pas. Pour un conducteur déjà malussé, chaque garantie coûte plus cher, et les solutions pour rester couvert passent souvent par une formule allégée.
Kilométrage, stationnement et épargne
Une voiture qui dort au garage et roule 5 000 km par an s’expose peu. Celle qui passe ses nuits dans la rue d’une grande ville s’expose beaucoup plus. Reste une question que les comparatifs oublient : si la voiture était détruite demain, pourriez-vous la remplacer sur votre épargne ? Si oui, le tiers étendu suffit souvent. Si non, et qu’elle vous sert à travailler, le tous risques garde son sens, même sur un modèle de quelques années.
Quand et comment changer de formule ?
Une formule choisie à l’achat n’a pas à durer toute la vie de la voiture. Reste à savoir comment en changer, et à quel moment.
Avenant chez son assureur ou changement de compagnie
Passer de tous risques à tiers étendu chez le même assureur se règle par un avenant, qui fixe la nouvelle cotisation. Pour changer de compagnie, la résiliation de l’assurance auto est libre après la première année. Le nouvel assureur s’en charge, elle prend effet un mois plus tard, et l’ancien rembourse la cotisation non courue.
Les signaux qui doivent faire revoir le contrat
Refaites le calcul à chaque échéance annuelle. Reprenez-le plus tôt à la fin d’une LOA, quand l’estimation de la voiture passe sous quelques milliers d’euros ou après un déménagement vers un garage fermé. Le mouvement inverse existe : un trajet quotidien plus long ou l’arrivée d’un jeune conducteur au volant peuvent justifier de remonter en couverture.

Leave a Reply