
Vous êtes enfin heureux propriétaire d’une supercar ou d’une voiture de luxe ? Félicitations et bonne route !
Enfin, avant de pouvoir rouler, vous allez devoir l’assurer, et faire le bon choix en termes de garanties. Trois points pèsent plus lourd qu’avec une voiture ordinaire : la valeur que le contrat vous remboursera, la garantie vol et les usages couverts.
Ce qui fait hésiter les assureurs
Naturellement, la première solution à laquelle vous pensez est de contacter votre assureur. Seulement voilà, lorsque l’on souhaite assurer un véhicule dont la valeur à neuf dépasse les 75 000 €, les choses peuvent parfois se compliquer. Refus d’assurance pour certains, primes prohibitives ou encore garanties inadaptées pour d’autres. Mais ne faisons pas de généralités, il y a également de fortes chances que votre assureur vous déroule le tapis rouge, l’appréciation des compagnies sur ce type de risque étant aléatoire.
Dans le premier cas, vous allez devoir vous tourner vers un autre assureur afin d’assurer votre joyau sur roues.
Pour les autres, quand bien même votre assureur vous fait une offre, rien ne vous empêche de comparer… et vous pouvez être très surpris des différences de prix qui existent d’un assureur à l’autre.
Ce qu’ils regardent sur la voiture
Chaque version de modèle reçoit un classement du SRA (Sécurité et Réparation Automobiles), l’organisme technique des assureurs auto. Son groupe, noté de 20 à 50, traduit la dangerosité du véhicule : puissance, vitesse de pointe, conception. Une supercar se place tout en haut de l’échelle.
S’y ajoutent une classe de prix, qui suit la valeur à neuf, et une classe de réparation, qui suit le coût des pièces. Les modèles les plus chers sortent de l’échelle et sont notés HC, pour hors classe. Le risque de vol compte aussi : les vols sont de plus en plus souvent commis sur commande, et les voitures revendues à l’étranger.
Ce qu’ils regardent sur le conducteur
Votre âge, l’ancienneté de votre permis, votre coefficient bonus-malus et vos sinistres des cinq dernières années comptent autant que la voiture. Les assureurs spécialisés affichent souvent leurs conditions d’accès : un âge minimum, un nombre d’années de permis et d’assurance sans interruption, un bonus plancher.
Pendant les premières années de permis, la loi autorise une surprime de 100 % au plus, ramenée à 50 % après la conduite accompagnée. Elle baisse de moitié après chaque année sans sinistre responsable. Une surprime n’oblige en revanche aucune compagnie à proposer une formule tous risques pour une voiture de 600 chevaux.
Quand toutes les compagnies refusent
Le Bureau central de tarification (BCT) peut alors obliger l’assureur de votre choix à vous couvrir. Demandez d’abord l’assurance par lettre recommandée avec accusé de réception, adressée au siège de la compagnie : un silence de plus de quinze jours vaut refus. Vous disposez ensuite de quinze jours pour saisir le BCT, qui doit statuer dans les trois mois.
Son pouvoir s’arrête à la responsabilité civile obligatoire : il fixe la prime de cette seule garantie. Un assureur qui ne vous accepte qu’en tous risques vous oppose d’ailleurs un refus au sens de l’article R250-2 du Code des assurances. Votre voiture roulera donc légalement, mais sans aucune protection contre le vol ou ses propres dégâts.
Passer par un site spécialisé
Pour vous faire gagner du temps, et peut être réaliser de substantielles économies, vous avez la possibilité de solliciter le site Assurance-auto-prestige.com, qui s’est spécialisé dans l’assurance des voitures haut de gamme, de la sportive au véhicule de collection.
Son principe est simple : vous remplissez une demande de devis, comme sur les comparateurs d’assurance auto, puis des offres d’assureurs et de courtiers partenaires vous sont présentées. Le questionnaire est détaillé : titulaire de la carte grise, conducteur secondaire, permis, antécédents.
Pour obtenir un tarif juste, gardez sous la main la facture d’achat avec ses options, le lieu de stationnement de nuit et le type d’antivol installé. Ajoutez votre relevé d’informations : votre assureur actuel doit vous le remettre dans les quinze jours suivant votre demande.
Pas de miracle cependant : si vous êtes jeune conducteur et que vous souhaitez assurer une Bugatti Chiron, affichée 2,4 millions d’euros hors options à son lancement en 2016, ce site ne pourra rien faire pour vous.
Présentation faite, rendez-vous sur assurance-auto-prestige.com : le service est gratuit et sans engagement de souscription.
Quelle valeur vous sera remboursée ?
En cas de vol ou de destruction, tout se joue sur la valeur retenue par le contrat. La loi interdit de vous verser plus que la valeur du véhicule au jour du sinistre (article L121-1 du Code des assurances). Trois modes de calcul coexistent.
| Valeur à dire d’expert | Valeur à neuf | Valeur agréée | |
|---|---|---|---|
| Qui la fixe, et quand ? | L’expert de l’assureur, après le sinistre | Le contrat : le prix d’achat facturé | Un expert, à la souscription, et l’assureur l’accepte |
| Ce qu’elle suit | La cote du marché au jour du sinistre | La facture, pendant la durée prévue au contrat | Le montant inscrit au contrat |
| Votre risque | Une estimation basse, à contester | Après cette durée, retour à la valeur d’expert | Une valeur dépassée si la cote monte |
Par défaut, l’expert mandaté par l’assureur fixe une valeur de remplacement à dire d’expert : le prix d’un modèle équivalent, même âge, même kilométrage, mêmes options, sur le marché du jour. Gardez la facture détaillée des options : elles pèsent lourd sur une voiture haut de gamme, et l’expert ne retient que celles que vous prouvez.
La valeur agréée, fixée avant le sinistre
Avec la valeur agréée, un expert estime la voiture à la souscription et l’assureur accepte ce montant. En cas de vol ou de destruction totale, il sert de base à l’indemnité, sans nouvelle estimation. Les contrats pour voitures de collection la proposent couramment, certains spécialistes aussi pour des modèles récents.
Elle protège surtout les séries limitées dont la cote dépasse le prix neuf. En 2017, une Porsche 911 R presque neuve, facturée 192 845 € neuve, était ainsi proposée autour de 348 000 €. Une garantie valeur à neuf aurait remboursé la facture, loin du prix de remplacement. Faites réviser la valeur agréée après une restauration ou une hausse de la cote.
Contester une estimation trop basse
Vous pouvez discuter le chiffre de l’expert. Réunissez factures, carnet d’entretien et annonces de modèles comparables, puis demandez une contre-expertise. Sur une voiture de cette valeur, un expert d’assuré que vous mandatez défend votre estimation face à celle de l’assureur. Selon le contrat, votre protection juridique peut prendre en charge ses honoraires.
Le vol, la clause à lire en premier
En 2025, les assureurs ont enregistré 44 104 vols de voitures, 6 % de moins qu’en 2024, selon le palmarès d’Argos et de France Assureurs. Ce chiffre ne compte pas les véhicules retrouvés dans la journée.
Le mode opératoire a changé : dans 70 % des cas, la voiture disparaît sans effraction visible, alors qu’en 2010 plus de 80 % des vols laissaient une trace. Les voleurs copient le signal de la clé mains libres, piratent la télécommande ou passent par la prise de diagnostic, avec 4 000 à 5 000 € de matériel.
Près de 40 % des voitures volées sont retrouvées, dont les deux tiers en moins d’un mois. D’où le délai d’attente de nombreux contrats, souvent trente jours, avant de vous indemniser.
Le vol sans effraction devant le médiateur
Beaucoup de contrats ne couvrent le vol que s’il y a effraction du véhicule permettant sa mise en route. Sans trace matérielle, l’assureur peut refuser de payer.
Le Médiateur de l’assurance a tranché un tel litige le 29 novembre 2022. Quand le contrat ne définit pas l’effraction, la définition du Code pénal s’applique (article 132-73) : elle assimile à l’effraction l’usage de clés indûment obtenues ou de tout instrument qui actionne une fermeture sans la forcer. Selon lui, une clause qui limiterait les moyens de prouver l’effraction pourrait même être abusive. Lisez donc la définition du vol dans vos conditions générales, et faites confirmer par écrit que le vol électronique est couvert.
Garage, antivol et traceur
Pour une voiture de forte valeur, l’assureur pose souvent des conditions : garage fermé la nuit, antivol agréé, traceur avec abonnement. Si le contrat exige un traceur, il doit fonctionner en permanence : hors service le jour du vol, il peut vous priver d’indemnité.
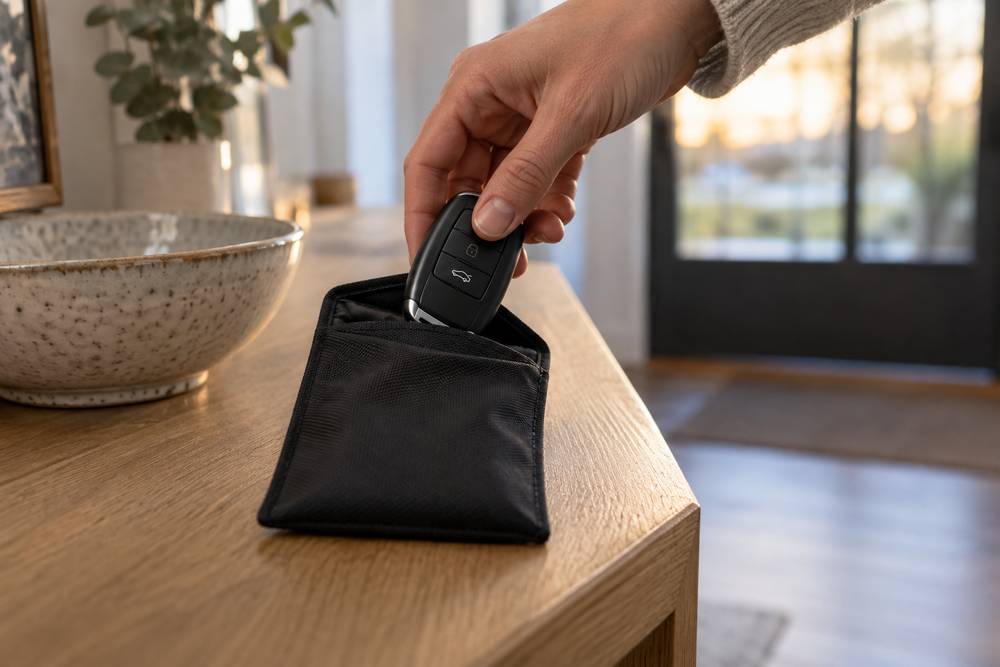
Rangez la clé mains libres dans un étui qui bloque les ondes, loin de la porte d’entrée. Un vol commis avec vos propres clés laissées dans la voiture reste souvent exclu.
Les garanties à ajouter selon votre usage
Un contrat standard suppose une voiture qui roule sur route ouverte, achetée comptant et réparée en quelques jours. Avec une voiture de prestige, trois situations sortent souvent de ce cadre.
Les journées sur circuit
La loi permet d’exclure de l’assurance auto les dommages survenus pendant les épreuves, courses et compétitions soumises à autorisation, essais compris (article R211-11 du Code des assurances). Beaucoup de contrats écartent aussi les roulages libres sur piste. Une extension circuit ou une assurance à la journée prend alors le relais : vérifiez qu’elle couvre aussi les dégâts de votre propre voiture.
LOA et LLD : l’écart avec le loueur
Le financeur d’une location avec option d’achat ou d’une location longue durée impose le plus souvent une formule tous risques. Après un vol ou une destruction, l’assureur verse la valeur à dire d’expert, souvent inférieure aux sommes encore dues au loueur. La garantie protection financière leasing, appelée aussi perte financière, couvre cet écart, en général hors loyers impayés et pénalités.
Véhicule de remplacement et assistance
Une voiture haut de gamme peut rester des semaines au garage, le temps qu’une pièce arrive. Vérifiez la durée du véhicule de remplacement et sa catégorie : une citadine pendant un mois ne remplace pas un grand tourisme. Choisissez une assistance dès 0 km avec dépannage sur plateau, adaptée aux voitures surbaissées.


