
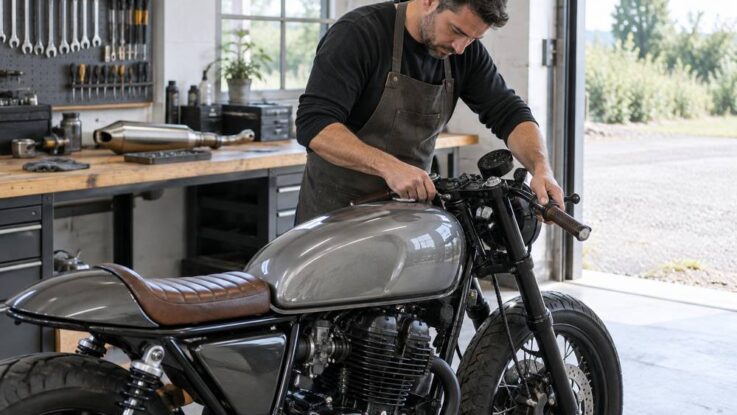
Un échappement changé, une selle refaite, une routière transformée en café racer : une moto modifiée s’assure, à condition que l’assureur sache exactement ce qu’il couvre. Les difficultés arrivent le plus souvent après un vol ou une chute, quand l’expert chiffre une machine dont la valeur tient en partie à des pièces qui ne sont plus d’origine.
La Mutuelle des Motards propose depuis octobre 2016 un contrat conçu pour ces motos, « Ma Perso », toujours commercialisé aujourd’hui. Avant de le détailler, voici les règles qui valent pour toute moto transformée, quel que soit l’assureur.
Ce que la loi interdit, ce que l’assureur accepte
Une moto n’a pas besoin d’être strictement d’origine pour rouler ni pour être assurée. Le Code de la route encadre surtout deux situations : les transformations qui touchent à l’homologation du véhicule et le bruit.
Les transformations notables passent par une nouvelle réception
L’article R321-16 du Code de la route soumet tout véhicule ayant subi des transformations notables à une nouvelle réception, demandée au préfet. La liste de ces transformations est fixée par arrêté du ministre chargé des transports. Le dossier de réception à titre isolé est instruit par la DREAL, puis la carte grise est mise à jour.
Les conditions générales 2025 de la Mutuelle des Motards reprennent cette notion : une transformation notable y désigne toute modification qui remet en cause l’homologation de la moto.
L’échappement et le bruit
L’article R318-3 interdit toute opération qui supprime ou réduit l’efficacité du silencieux. L’infraction relève de l’amende de quatrième classe, soit 135 euros en amende forfaitaire, et la moto peut être immobilisée.
Les deux-roues passent aussi le contrôle technique depuis avril 2024. Cet examen visuel, sans démontage, porte notamment sur le système d’échappement.
Une peinture personnalisée, une selle refaite ou une pièce homologuée pour votre modèle ne posent en revanche aucun problème légal. L’assureur demande seulement d’en être informé.
Déclarer la modification à votre assureur
Le Code des assurances fixe un délai de déclaration et deux sanctions en cas de manquement. Ces sanctions ne touchent jamais les victimes d’un accident, seulement le motard.
Quinze jours pour prévenir
L’article L113-2 oblige à déclarer toute circonstance nouvelle qui aggrave le risque, dans un délai de quinze jours à partir du moment où vous en avez connaissance. La loi prévoit une lettre recommandée ou un envoi recommandé électronique. Les conditions générales de la Mutuelle des Motards acceptent aussi l’e-mail et citent les changements concernés : type de la moto, cylindrée ou puissance, nature de la carrosserie, ajout d’un side-car.
L’assureur peut alors vous proposer une nouvelle cotisation. Il peut aussi résilier le contrat, dix jours après vous en avoir averti par lettre recommandée.
Oubli ou dissimulation : deux sanctions différentes
Une fausse déclaration intentionnelle rend le contrat nul (article L113-8). L’assureur ne vous doit aucune indemnité et garde les cotisations payées.
Un simple oubli, découvert après un sinistre, réduit l’indemnité en proportion des cotisations (article L113-9). Si vous avez payé 500 euros par an au lieu des 750 euros dus pour la moto transformée, vous touchez les deux tiers de l’indemnité.
La victime est payée, vous remboursez
Cette réduction et les déchéances ne s’appliquent pas aux victimes d’un accident causé par votre moto (article R211-13). L’assureur indemnise donc sans réduction le piéton blessé ou le propriétaire de la voiture heurtée.
Il peut ensuite exercer contre vous une action en remboursement de tout ce qu’il a versé à votre place. Après un accident corporel, la somme dépasse vite la valeur de la moto.
Ce que vaut une modification le jour du sinistre
Une moto déclarée transformée n’est pas pour autant indemnisée au prix de sa préparation. Tout dépend de la façon dont le contrat classe les pièces et chiffre la moto.
Pièce de catalogue ou accessoire ?
Les conditions générales 2025 de la Mutuelle des Motards distinguent deux cas. Une pièce qui remplace un élément d’origine et vient du catalogue du constructeur ou d’un équipementier fait partie de la moto assurée. Tout autre élément ajouté est un accessoire, peintures personnalisées comprises.
La garantie Dommages tous accidents de ces conditions générales exclut les accessoires. Ils ne sont couverts que par une option dédiée, qui les rembourse vétusté déduite. Sur le contrat « Ma Perso », cette option va jusqu’à 1 500 euros.
Valeur déclarée ou valeur agréée
Pour la moto elle-même, ces conditions générales prévoient trois modes de calcul.
| Mode | Fixée par | Indemnité |
|---|---|---|
| À dire d’expert | L’expert, après le sinistre | Valeur de remplacement du jour |
| Déclarée | Vous, à la souscription | Dire d’expert, plafonné à cette valeur |
| Agréée | Vous et l’assureur, sur rapport d’expert | La valeur agréée |
Les valeurs déclarée et agréée jouent quand la moto est volée ou jugée économiquement irréparable. La valeur agréée protège le mieux une préparation coûteuse. Elle repose sur un rapport d’estimation de moins de trois mois, signé par un expert inscrit sur la liste nationale des experts en automobile.
Elle se renouvelle tous les 24 mois. Sans nouveau rapport, l’indemnité retombe à la valeur à dire d’expert, plafonnée à la dernière valeur agréée.
Les factures font la preuve
Gardez les factures des pièces et de la main-d’œuvre, avec des photos datées de la moto. Les conditions générales de la Mutuelle des Motards les demandent après un sinistre pour établir la propriété et la valeur des biens.
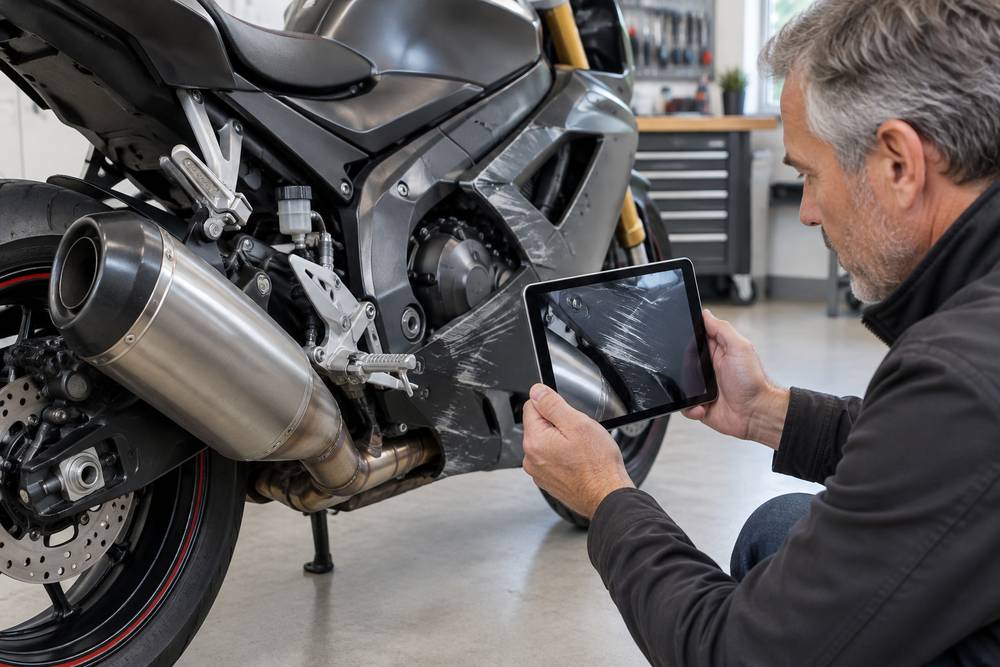
En cas de désaccord sur le chiffrage, chaque partie désigne son expert et paie ses honoraires. Un troisième expert tranche s’ils ne s’entendent pas, à frais partagés. Vous pouvez aussi faire appel à un expert d’assuré pour défendre la valeur de la préparation.
« Ma Perso », le contrat de la Mutuelle des Motards
La Mutuelle des Motards, créée en 1983 à l’appel de la FFMC, vend le contrat Ma Perso depuis octobre 2016. Il vise les motos, trikes et sides modifiés esthétiquement ou techniquement, par leur propriétaire ou par un préparateur professionnel.
Les conditions d’accès
Les modifications doivent respecter les caractéristiques inscrites sur le certificat d’immatriculation. Si une modification technique oblige à changer ce certificat, la Mutuelle doit l’analyser. Pour un devis, prévoyez le permis, la carte grise et, si vous en avez un, le relevé de sinistres.
Trois formules et une valeur fixée par expert
Le contrat existe en Responsabilité civile, Vol et Tous risques. La moto est assurée à la valeur estimée par un expert, et la Mutuelle indique que customisation et préparation sont prises en compte en cas de vol ou de dommages.
Les trois formules incluent la protection du conducteur jusqu’à 80 000 euros, son équipement jusqu’à 1 000 euros et une assistance 0 km. Seule la formule Tous risques couvre la moto après une chute sans tiers identifié. L’option Accessoires vise les éléments de personnalisation : échappement, bulle, carénage, selle, commandes reculées.
D’autres spécialistes du deux-roues
FMA Assurances a lancé en 2022 une gamme pour les motos préparées et de collection, avec une valeur expertisée garantie trois ans à son lancement : l’assurance moto FMA Classics.
Chez un assureur généraliste, comparez surtout deux lignes : le plafond de l’option accessoires et le mode de calcul de la valeur de la moto.
Avant de transformer votre moto
Trois vérifications faites avant l’achat des pièces vous évitent de découvrir les limites du contrat après un sinistre.
L’homologation de la pièce pour votre modèle
Un silencieux vendu « homologué » ne l’est que pour les modèles cités dans son homologation. Monté sur une autre moto, il reste non conforme. Demandez au vendeur le numéro d’homologation et la liste des modèles couverts.
Un avenant avant de reprendre la route
Envoyez à l’assureur la liste des modifications, avec factures et photos. Demandez un avenant qui les mentionne : c’est ce document qui fera foi après un sinistre.
Si l’assureur résilie ou si sa nouvelle cotisation ne vous convient pas, cherchez un spécialiste. Après un an de contrat, vous partez sans frais ni motif grâce à la résiliation avec la loi Hamon.
Le total de la préparation
Additionnez le prix des pièces et de la main-d’œuvre. Si ce total dépasse nettement le plafond de l’option accessoires, demandez une valeur agréée ou un contrat qui fait estimer la moto par un expert. Sinon, une partie de la préparation restera à votre charge en cas de vol.



Leave a Reply